


Las ventas para llevar a casa en los supermercados aumentaron un 2,0 % en las cuatro semanas hasta el 6 de septiembre de 2026, según nuestros últimos datos. La inflación de los precios de los productos alimenticios, comparada en términos homólogos, se situó en el 2,3 %, lo que supone un ritmo de crecimiento más rápido que el del mes pasado, aunque sigue siendo relativamente moderada.
El mes de agosto trajo consigo más días de calor y supuso el final de un verano lleno de deporte. Sin embargo, dado que la vuelta al colegio y al trabajo es una de las principales prioridades para muchos, los hábitos de compra han comenzado a cambiar: se han registrado 18 millones de visitas menos a las tiendas de alimentación durante el mes, en comparación con el máximo de 497 millones alcanzado en julio.
El final de las vacaciones de verano suele traer consigo una disminución en la frecuencia de las salidas y un giro hacia las compras prioritarias, y este año no es una excepción. Aunque la inflación de los productos alimenticios subió ligeramente el mes pasado, sigue siendo considerablemente inferior a los niveles que observamos a principios de año, lo que da a los hogares un respiro muy bienvenido.
El uniforme escolar vuelve a la lista de la compra
Con el inicio del nuevo curso, las prendas del uniforme escolar volvieron a aparecer en cestas y carritos, y la relación calidad-precio siguió siendo una prioridad para los padres este año, ya que el coste de la vida sigue afectando a los presupuestos familiares.
El gasto medio por comprador en uniformes escolares fue de 54,53 £, lo que supone un descenso respecto a las 62,29 £ del mismo periodo del año anterior, es decir, una caída interanual del 12,4 %, ya que los compradores recurrieron a las ofertas y a los artículos de segunda mano para ajustar el presupuesto familiar.*
La relación calidad-precio es la clave para los padres en esta época de vuelta al colegio. Más de cuatro de cada diez hogares (44 %) dan ahora prioridad a mantener los costes bajos por encima de todo a la hora de comprar el uniforme, aunque eso signifique renunciar ligeramente a la calidad, mientras que un tercio (33 %) sigue buscando un equilibrio entre ambos aspectos.**
Es una clara señal de que, para muchas familias, la vuelta al colegio coincide con un momento difícil desde el punto de vista económico, y los comercios que puedan ofrecer garantías en cuanto al precio sin renunciar a la calidad saldrán ganando.
Los platos favoritos llenan la fiambrera al comenzar el trimestre
Los clásicos favoritos para la hora del almuerzo ocupaban un lugar destacado en las cestas de la compra, ya que los padres volvieron a centrar su atención en preparar las fiambreras de sus hijos.
Los bocadillos estaban presentes en más de la mitad de todas las fiambreras de los niños***, y el número de hogares con niños que compraron barras de pan aumentó en más de medio millón en los siete días hasta el 6 de septiembre, en comparación con la semana anterior. El número de compradores de mandarinas satsuma (+29 %) y pepinos (+21 %) también se disparó en la última semana antes del inicio del curso escolar.
Los productos de marca han superado a los de marca propia este mes por segunda vez en el último año, con un aumento de las ventas del 3,7 % frente al 2,9 % de crecimiento de los de marca propia, lo que supone un cambio de tendencia respecto a lo que ha caracterizado gran parte de 2026. A pesar de este cambio, los consumidores siguen mostrando un gran interés por las promociones. El gasto en ofertas de alimentación aumentó en 243 millones de libras, lo que supone un 7,0 % interanual, superando con creces el crecimiento de las ventas a precio completo, que se situó en solo un 1,4 %.
Asda vuelve a crecer
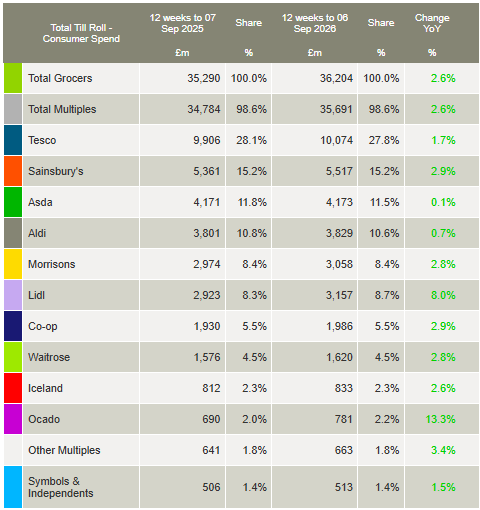
Las ventas de Asda aumentaron un 0,1 % durante las 12 semanas transcurridas hasta el 6 de septiembre, lo que supuso el regreso de la cadena de supermercados a la senda del crecimiento por primera vez desde marzo de 2024. La cadena, con sede en Leeds, cuenta ahora con una cuota de mercado del 11,5 %, que alcanza el 16,0 % en el norte de Inglaterra, y está obteniendo mejores resultados que el mercado en categorías como bebidas calientes, helados y aves de corral refrigeradas.
Ocado, con un aumento de las ventas del 13,3 %, fue la cadena de supermercados que más rápido creció por trigésima vez consecutiva, y fue utilizada por el 4,4 % de los hogares durante las últimas 12 semanas. La cuota de mercado de esta empresa especializada exclusivamente en la venta online aumentó en 0,2 puntos porcentuales, hasta alcanzar el 2,2 % del mercado.
La otra cadena de supermercados que ganó cuota de mercado, Lidl, pasó del 8,3 % de hace un año al 8,7 %. Las ventas aumentaron un 8,0 %, impulsadas especialmente por los buenos resultados en las categorías de dulces, refrescos y productos frescos.
Las ventas de Sainsbury's aumentaron un 2,9 % con respecto al año pasado. La segunda cadena de supermercados más grande del Reino Unido registró un crecimiento ligeramente superior al de Morrisons, que se situó en un 2,8 %, lo que significa que cada una de estas cadenas mantuvo una cuota de mercado del 15,2 % y del 8,4 %, respectivamente.
Tesco registró un aumento de las ventas del 1,7 %, y la cadena de supermercados más grande del Reino Unido cuenta ahora con una cuota de mercado del 27,8 %. Aldi representa el 10,6 % del mercado, y el gasto en las cajas de esta cadena de descuento fue un 0,7 % superior al del año anterior.
Las ventas para llevar de la cadena de tiendas de conveniencia Co-op aumentaron un 2,9 %, mientras que su cuota de mercado se mantuvo estable en el 5,5 %. Las ventas de Waitrose crecieron un 2,8 %, con una cuota estable del 4,5 %. En línea con la tasa de crecimiento del mercado en general, Iceland creció un 2,6 %, con una cuota del 2,3 %. Las ventas exclusivas de alimentación de M&S**** fueron un 14,8 % superiores a las del año anterior.
*Worldpanel, Moda, Ropa escolar total (incluido el calzado), datos de las 12 semanas que finalizan el 16 de agosto de 2026
**Worldpanel PanelVoice, Encuesta sobre la vuelta al colegio, agosto de 2026, 991 hogares encuestados, Pulse Panel. Fechas de la encuesta: del 24 de agosto al 7 de septiembre de 2026**
*** Worldpanel Usage Foods: el 57,5 % de las fiambreras de los niños contienen un bocadillo; semana del 9 de agosto de 2026
****Nota: dado que su cartera de ventas incluye una mayor proporción de ropa y artículos generales, M&S no entra dentro de la definición de «tiendas de alimentación» según la metodología «Till Roll», en la que se basa el informe de cuota de mercado de alimentación de Worldpanel. Por este motivo, no se facilita una cifra de cuota de mercado comparable para M&S. La cifra de crecimiento de M&S citada en esta actualización se refiere únicamente a las ventas de productos de gran consumo, mientras que las cifras correspondientes a las tiendas de alimentación que figuran en la tabla de cuota de mercado de alimentación abarcan el gasto total registrado en las cajas de los supermercados.
Fraser McKevitt
Directorde Análisis del Comercio Minorista y del Consumidor, Worldpanel by Numerator


