El mapa de compras de los peruanos se está ampliando. En el segundo trimestre de 2026, cada hogar visitó una media de 9,3 tiendas o canales, frente a poco más de siete hace dos años.
Los datos del informe «Consumer Insights Q2 2026» de Worldpanel by Numerator muestran que este cambio se debe a una mayor convivencia entre canales. El consumidor no se limita a sustituir un establecimiento por otro: está incorporando supermercados, tiendas de descuento, tiendas de conveniencia y otros formatos a una rutina en la que las bodegas y los mercados de abasto siguen desempeñando un papel relevante.
La diversificación es especialmente evidente en Lima, donde los hogares llegan a ver unos diez canales, frente a los nueve de las provincias.
Los supermercados y las tiendas de descuento llegan a más hogares peruanos
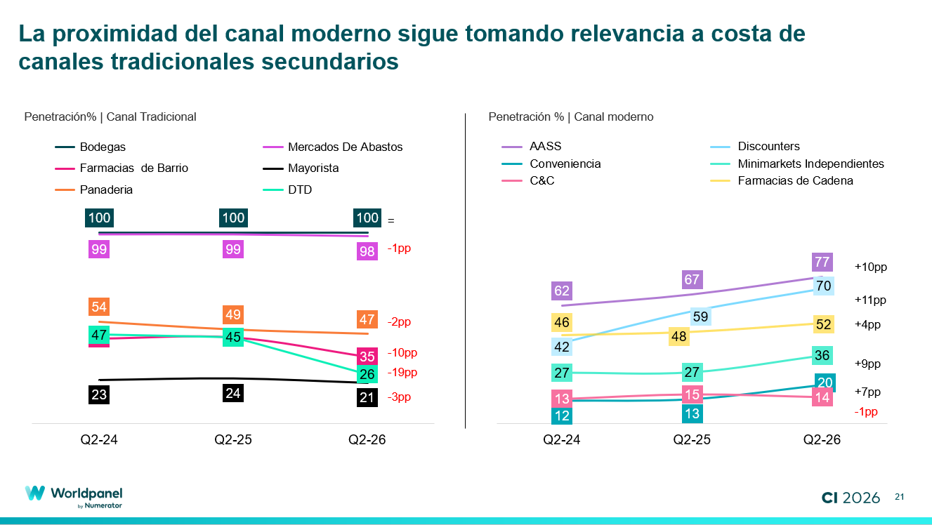
Uno de los principales cambios en los canales de compra en Perú es el aumento de la penetración de los formatos modernos.
Entre el segundo trimestre de 2024 y el mismo periodo de 2026, la penetración de los supermercados pasó del 61,5 % al 76,6 % de los hogares, mientras que la de las tiendas de descuento aumentó del 42,1 % al 70,2 %.
Las tiendas de conveniencia también ampliaron su cuota de mercado, pasando del 12 % al 20,3 %, mientras que los minimercados independientes crecieron del 26,6 % al 35,6 %. Las cadenas de farmacias, por su parte, alcanzaron una cuota de mercado del 52,3 %.
Este avance, sin embargo, no supone la desaparición de los canales tradicionales. El consumidor peruano amplía sus opciones y combina distintos establecimientos en función de factores como la proximidad, el surtido, el precio y el objetivo de la compra.
Mass, Dollarcity y 3A: ¿cómo compran los consumidores en las tiendas de descuento?
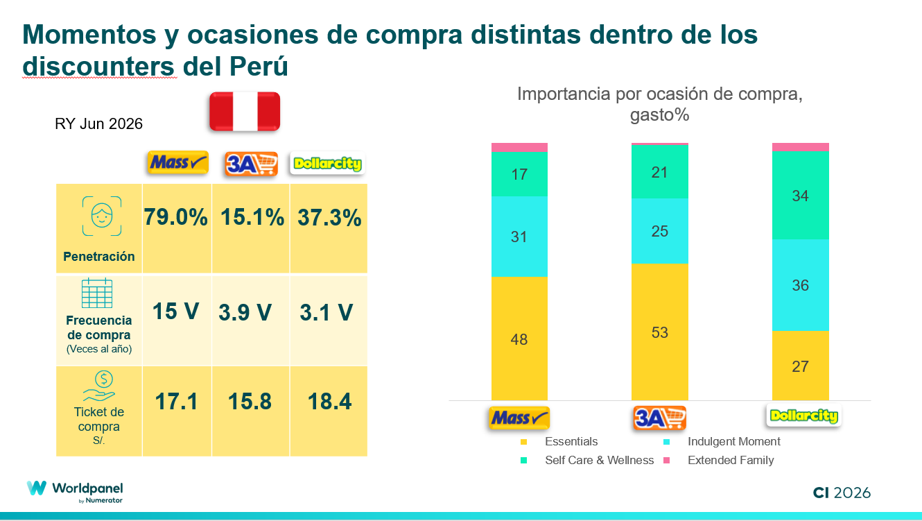
El crecimiento de las tiendas de descuento en Perú tampoco obedece a una única dinámica. Mass, Dollarcity y 3A presentan diferencias importantes en cuanto a alcance, frecuencia y importe medio de la compra.
Mass llega al 79 % de los hogares, con una frecuencia de 15 visitas al año y un ticket medio de 17,1 soles. Dollarcity alcanza una penetración del 37,3 %, con 3,1 visitas al año y un ticket de S/ 18,4. 3A, por su parte, registra una penetración del 15,1 %, una frecuencia de 3,9 visitas y un ticket de S/ 15,8.
Las diferencias también se aprecian en el tipo de compra que se realiza en cada cadena. Los productos de primera necesidad representan el 48,1 % del gasto en Mass y el 53,2 % en 3A. En Dollarcity, en cambio, cobran mayor relevancia los caprichos y las propuestas relacionadas con el autocuidado y el bienestar.
Los datos muestran que compartir un mismo formato no significa necesariamente competir por la misma compra. Cada propuesta puede ocupar un lugar diferente dentro de la rutina del
consumidor.
Tambo, OXXO y Vega: diferentes funciones dentro de las tiendas de conveniencia
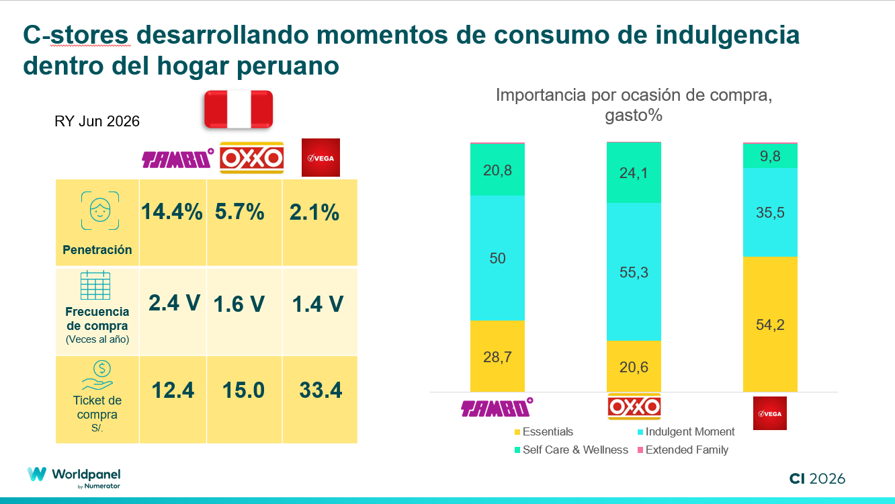
Se observa una dinámica similar entre las tiendas de conveniencia de Perú.
Tambo alcanza una penetración del 14,4 %, con 2,4 visitas al año y un ticket medio de 12,4 soles. OXXO llega al 5,7 % de los hogares, con 1,6 visitas y un ticket de 15 soles. Vega registra una penetración del 2,1 %, una frecuencia de 1,4 visitas y un ticket considerablemente superior, de 33,4 soles.
Las ocasiones de compra ayudan a explicar estas diferencias. Los momentos de capricho concentran el 50 % del gasto en Tambo y el 55,3 % en OXXO. En Vega, en cambio, los productos de primera necesidad representan el 54,2 % del gasto.
Así, incluso en lo que respecta a la comodidad, el consumidor asigna funciones diferentes a cada cadena.
¿Qué supone la fragmentación de los canales para las marcas?
Para los fabricantes y los minoristas, el hecho de que un consumidor visite más de nueve establecimientos implica que no basta con estar presente en más canales: es necesario comprender el papel que desempeña cada uno de ellos en el proceso de compra.
Una misma marca puede estar presente en supermercados, tiendas de descuento, bodegas y tiendas de conveniencia, pero las necesidades del consumidor no son necesariamente las mismas en cada visita.
El surtido, la estructura de precios, los tamaños y formatos, así como la combinación de marcas comerciales y marcas propias, pueden responder a objetivos distintos según el canal.
Para los minoristas, la oportunidad también pasa por definir con mayor claridad qué necesidad satisface cada establecimiento. En un entorno en el que el consumidor dispone de cada vez más alternativas, la diferenciación puede convertirse en un elemento fundamental para ganar una mayor cuota en su proceso de compra.
Un comprador más multicanal
El crecimiento de los supermercados, las tiendas de descuento y las tiendas de conveniencia está transformando los hábitos de compra en Perú, pero no está restando importancia a los formatos tradicionales.
El resultado es un consumidor más multicanal, que reparte sus compras entre distintos establecimientos y recurre a cada uno de ellos para satisfacer necesidades concretas.
Para las marcas y los minoristas, comprender dónde compra el consumidor peruano, pero sobre todo por qué elige cada canal, será clave para desarrollar estrategias de surtido, precios y formatos que se adapten a este nuevo panorama de compras.