La penetración se consolidó como uno de los principales motores de crecimiento para las marcas de consumo masivo en Chile durante 2025. El 61 % de las 250 principales marcas del país creció y, entre aquellas que registraron un avance superior al 2,5 %, la captación de nuevos hogares fue el factor que impulsó el 92 % del crecimiento, según la 14.ª edición de Brand Footprint de Worldpanel by Numerator.
El estudio clasifica las marcas en función del número de veces que son elegidas por los hogares y abarca más de 77 categorías de alimentos, bebidas, productos lácteos, cuidado personal, cuidado del hogar y alimentos para mascotas. En el periodo anual cerrado en octubre de 2025, los hogares chilenos realizaron 2,1 billones de elecciones de marca, un 3,7 % más que el año anterior.
¿Por qué la captación de nuevos hogares es clave para el crecimiento de las marcas?
Brand Footprint mide el rendimiento de las marcas a través de los Consumer Reach Points (CRP), un indicador que combina la penetración —el número de hogares que compran una marca— con la frecuencia con la que se elige dicha marca a lo largo del año.
Entre las marcas del Top 250 que crecieron más de un 2,5 % en 2025, un 45 % lo hizo exclusivamente gracias a la penetración y otro 47 % combinó una mayor penetración con la frecuencia. En conjunto, la captación de nuevos hogares fue el motor del 92 % del crecimiento.
Solo el 8 % creció únicamente porque sus compradores habituales la eligieron más veces, frente al 20 % del año anterior.
Esto plantea diferentes retos para las marcas. Si el objetivo es captar compradores, resulta fundamental comprender quiénes aún no eligen la marca, dónde compran productos de esa categoría y qué puede facilitar que la elijan por primera vez. También implica garantizar que el producto esté disponible y sea visible en los canales que utilizan esos hogares.
¿Cómo están creciendo las marcas de distintos tamaños?
El crecimiento se extiende a marcas de diferentes tamaños, aunque es especialmente notable entre las de mayor tamaño. En 2025, el 66 % de las supermarcas, el 62 % de las grandes y el 56 % de las medianas registraron un crecimiento.
Las 50 marcas más elegidas alcanzaron una penetración media del 79 %, frente al 77 % de 2024. Además, 192 000 hogares más empezaron a comprar al menos una marca del Top 50, que concentró el 55 % del gasto en consumo masivo durante 2025.
Aunque su frecuencia media de elección descendió ligeramente, las 50 primeras siguen siendo elegidas 6,4 veces al año, frente a las 3,5 veces del conjunto de marcas.
Analizar conjuntamente la penetración y la frecuencia permite comprender mejor qué hay detrás del crecimiento. Dos marcas pueden aumentar su cuota de mercado por vías distintas y, por lo tanto, necesitar estrategias diferentes para mantener ese avance.
¿Cuáles son las marcas más elegidas por los hogares chilenos?
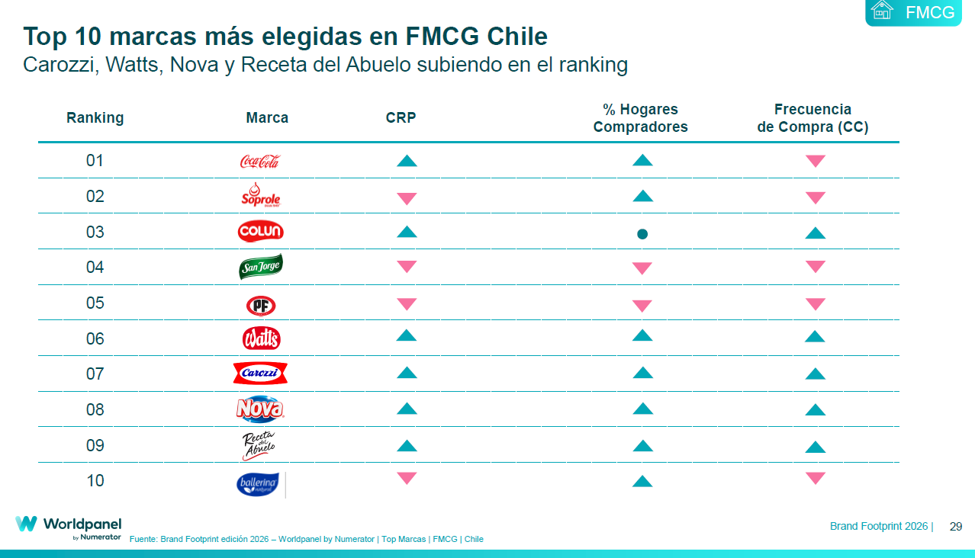
Coca-Cola vuelve a ser la marca de consumo masivo más elegida en Chile, seguida de Soprole, Colun, San Jorge y PF, con una gran estabilidad en los cinco primeros puestos.
Watts, Carozzi, Nova, Receta del Abuelo y Ballerina completan el Top 10. Carozzi, Watts, Nova y Receta del Abuelo han subido posiciones.
Surlat, por su parte, fue la marca que ganó más hogares a lo largo del año, con un aumento de 11 puntos porcentuales en su penetración, seguida de OMO (+10,9 pp) y Kraft (+9,9 pp).
¿Cómo cambia el reto de ganar cuota de mercado cuando el consumidor utiliza más canales?
La búsqueda de nuevas viviendas se produce en un mercado cada vez más diversificado.
En el año móvil hasta junio de 2026, los consumidores chilenos visitaron una media de 8,9 canales distintos, frente a los 7,0 de 2020. Al mismo tiempo, el número de puntos de venta incluidos en su recorrido ascendió a 12,6, frente a los 10,0 de 2023.
Esta diversificación también está modificando la ponderación de los canales. El canal tradicional ya concentra el 38,2 % del gasto en productos de gran consumo y, en el año móvil hasta el segundo trimestre de 2026, registra un crecimiento del 2,2 % en el gasto, mientras que el canal moderno retrocede un 0,6 %.
Por su parte, el comercio electrónico ya llega a más de 3,1 millones de hogares, tras sumar 554 000 compradores en un año, lo que supone un crecimiento del 21 %, mientras que la frecuencia de compra aumenta un 12 %.
Para una marca que necesita llegar a los hogares, estar disponible y ser visible a lo largo de estas distintas vías de compra —desde la tienda hasta una aplicación móvil— supone un reto distinto al de aumentar la fidelidad entre quienes ya compran sus productos.
¿Qué implicaciones tiene este escenario para las decisiones de marketing?
El crecimiento de las marcas se produce, además, en un contexto de gasto más moderado. El gasto en consumo masivo creció un 6 % en 2025, pero en el año móvil hasta julio de 2026 el crecimiento se redujo hasta el -0,15 %, acompañado de una caída del 2,6 % en volumen.
En este contexto, para evaluar el crecimiento es necesario analizar a cuántos hogares llega una marca, cuántas veces la eligen y cómo evoluciona esa combinación.
En lo que respecta a campañas, innovaciones y acciones comerciales, esta lectura ayuda a definir con mayor precisión qué objetivo se pretende alcanzar. Innovar con éxito, apoyar a las marcas mediante la publicidad, llevar a cabo promociones eficaces y trabajar la distribución siguen siendo factores clave para ampliar la penetración.
Brand Footprint permite así ir más allá de la mera identificación de las marcas que ocupan las primeras posiciones y comprender qué hay detrás de su crecimiento y dónde existen oportunidades para llegar a nuevos compradores.
Los resultados de Brand Footprint reflejan el rendimiento de las marcas durante 2025 y se recogen en la edición de 2026 del estudio de Worldpanel by Numerator.