



Hogares reales. Comportamiento real. Crecimiento real.
La autoridad mundial en comportamiento real de compradores y consumidores.
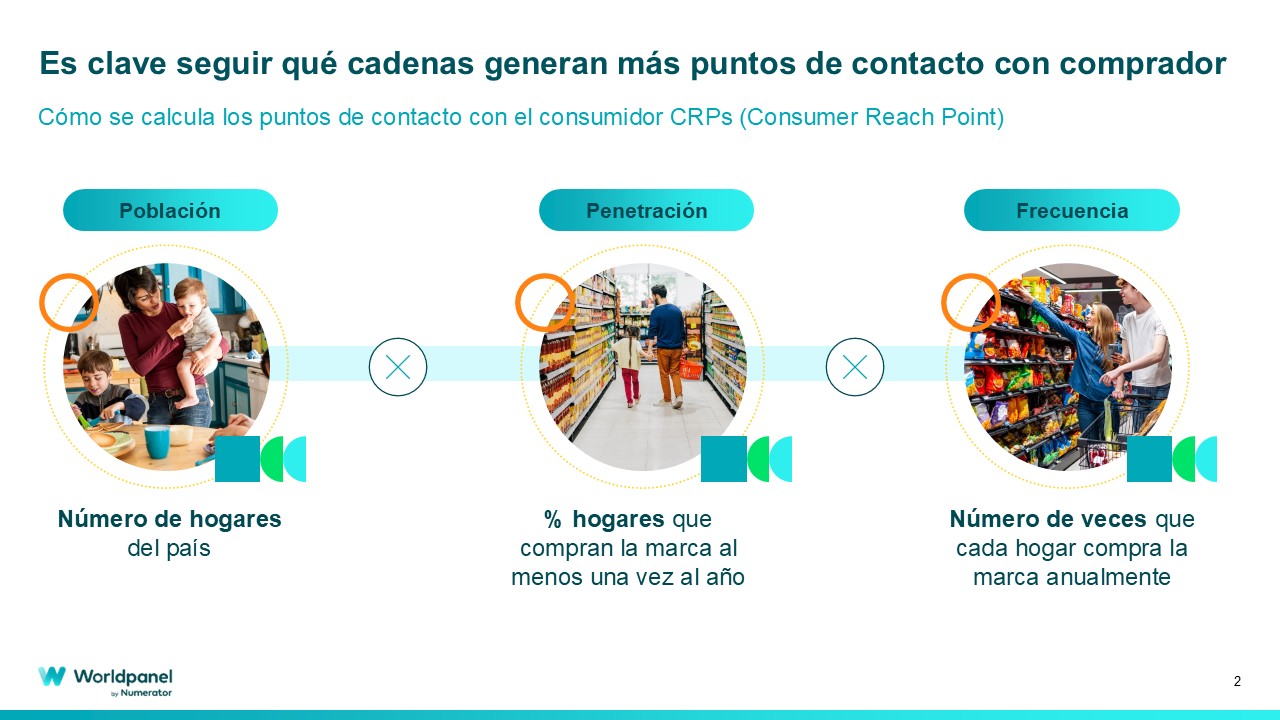
Normalmente asociado a nuestro informe anual «Brand Footprint», que revela las marcas de gran consumo más elegidas por los hogares en España, el CRP (consumer reach points) no es más que los puntos de contacto con el consumidor. Se trata de la combinación de los hogares compradores junto con la repetición. Por lo tanto, representa el nivel de elección de los hogares, el nivel de presencia y su relación habitual con las marcas, es decir, el nivel final de elección.
No se trata solo de valor y volumen, sino que su aplicación se puede extender a otros ámbitos. Por ejemplo, las cadenas de distribución. ¿Qué cadenas son las más elegidas? ¿Cuáles son las que atraen un mayor número de visitas a sus estanterías?
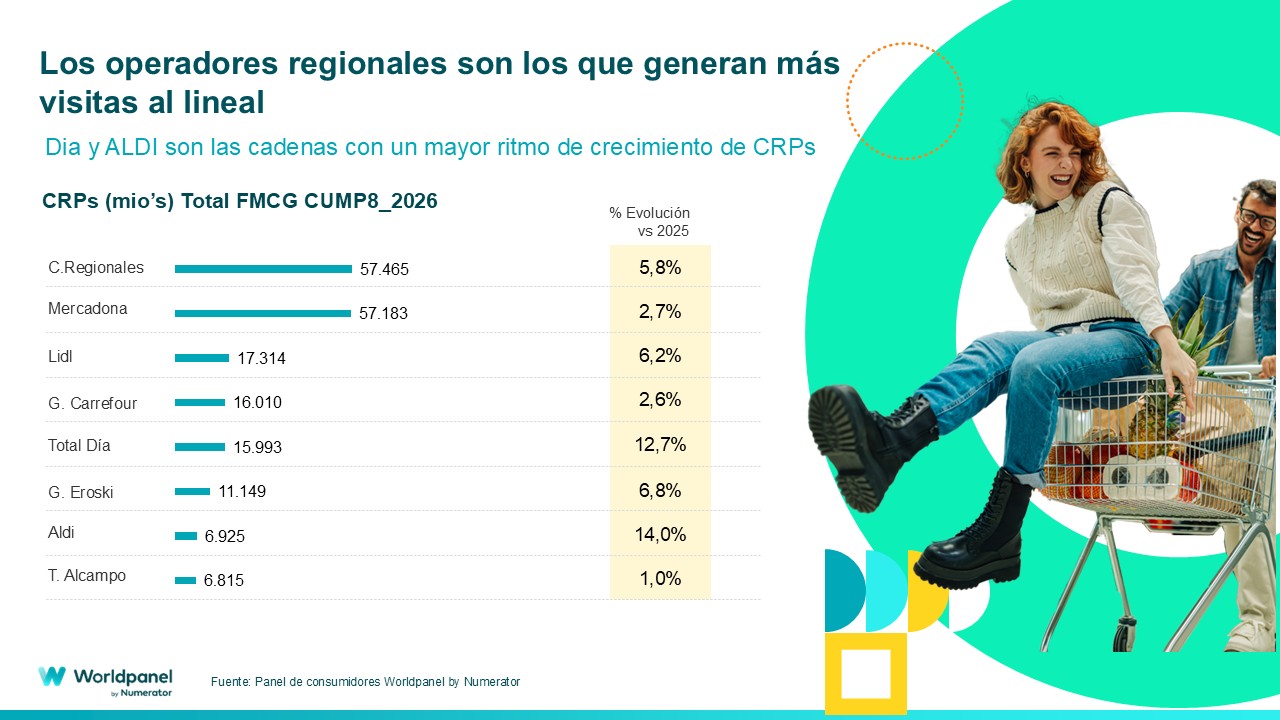
Un repaso a los resultados de los ocho primeros meses del año nos revela que las cadenas que más crecen en CRP son Aldi, con un 14 %, y DIA, con un 12,7 %, lo que les permite ganar una gran presencia en los hogares españoles y reafirmar su propuesta de valor.
Una métrica que permita analizar el mercado desde diferentes perspectivas. Así, un ejemplo en el que Worldpanel by Numerator lleva insistiendo mucho es la oportunidad de sacar mayor partido a las cestas de la compra. Si casi el 60 % de las compras se realizan fuera de la tienda principal, se puede sacar más partido a esas visitas del consumidor a otros establecimientos. Las cifras de Aldi y DIA revelan que están recibiendo muchas de esas visitas, por lo que hay que dilucidar qué relación tiene ese comprador con la cadena y, a partir de ahí, diseñar estrategias para que su cesta aumente en artículos, frecuencia, etc.
Todo ello supone una oportunidad para crecer en un mercado que no crece en volumen, pero que, en valor, lo ha hecho un 1,7 % hasta agosto, centrándose, sin embargo, en la alimentación en detrimento de otros gastos menos discrecionales, como la perfumería.
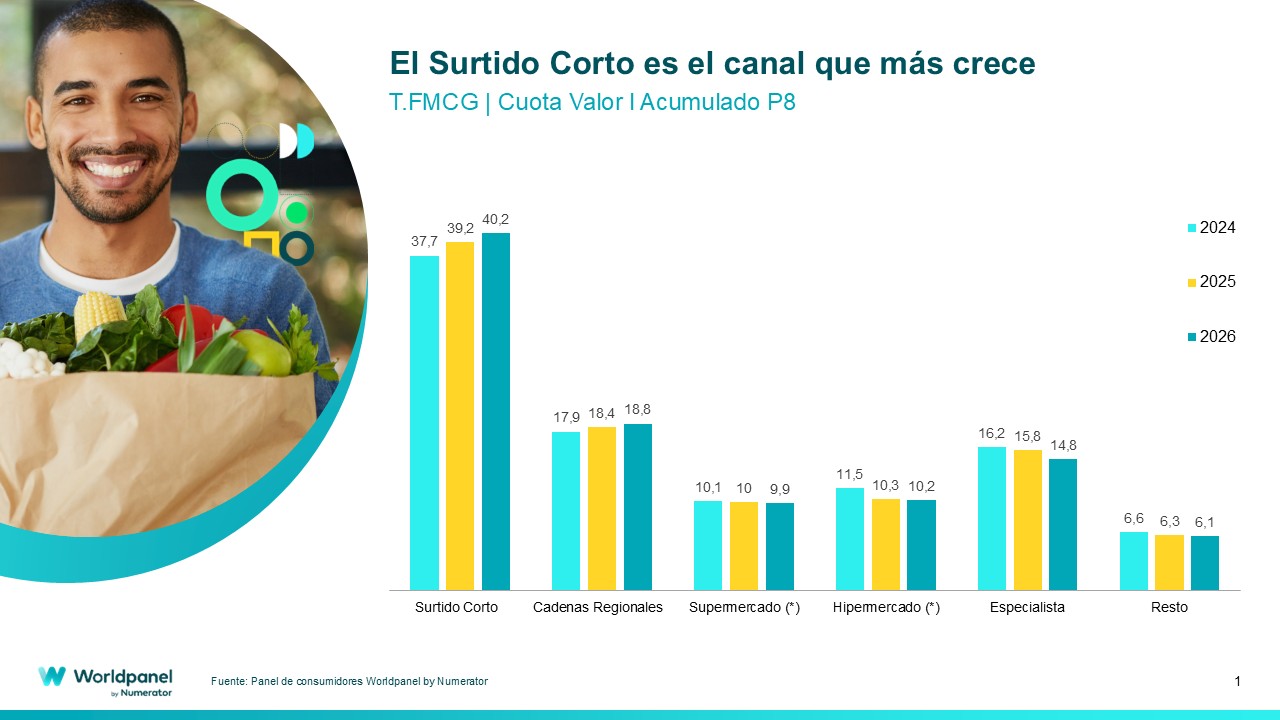
Y es que la incertidumbre sigue presente entre los consumidores, que adoptan una actitud más cautelosa y acuden con más frecuencia a los establecimientos con cestas de la compra más fragmentadas. Un escenario que impulsa a las cadenas de surtido reducido, cuya cuota ya supera el 40 % en el acumulado hasta agosto.
Además, los productos de gama corta representan más del 70 % del gasto en marcas de distribución, por lo que estas siguen creciendo y ya representan, en el conjunto del sector del gran consumo, el 47,3 % hasta agosto, frente al 45,9 % del mismo periodo del año anterior.
Esta sensibilidad ante cualquier cambio da lugar a otros comportamientos, como un aumento de las compras con ofertas. Así, mientras que entre enero y febrero estas compras no registraron un aumento, a partir de abril se han reactivado y ya han crecido 2,5 puntos porcentuales en comparación con el año anterior.
Bernardo Rodilla
,director de negocio minorista de Worldpanel by Numerator

