Las ventas de productos alimenticios para el consumo doméstico en Irlanda aumentaron un 5,5 % durante las cuatro semanas hasta el 6 de septiembre de 2026, en comparación con el mismo periodo del año anterior, según nuestros últimos datos. La inflación de los productos alimenticios ha aumentado este mes, con un incremento del precio interanual del 4,28 %, frente al 3,87 % del mes pasado. Esta cifra supone un aumento del 0,41 % con respecto al mismo periodo del año anterior.
El calor de finales de agosto se prolongó hasta la vuelta al colegio, mientras los consumidores irlandeses se preparaban para retomar la rutina. Esa preparación dio lugar a una mayor frecuencia de salidas de compra —con un aumento interanual del 2,4 %— y a un mayor volumen de compra en cada salida —con un aumento del 1,8 %—, ya que se abastecían de productos para el nuevo curso.
Los consumidores irlandeses realizaron 44,6 millones de visitas en las cuatro semanas hasta el 3 de septiembre, 1,65 millones más que el mes pasado, ya que el clima cálido de este verano y la vuelta al colegio les han dado claramente un nuevo impulso. Con el aumento de las visitas, los volúmenes y el gasto, se trata de una buena noticia para los supermercados irlandeses.
A pesar del repunte en el número de visitas y el volumen de compras, la relación calidad-precio sigue siendo una prioridad para los consumidores irlandeses, que han gastado 820 millones de euros en productos en promoción durante las últimas 12 semanas, lo que supone una cuota de valor de las promociones de casi el 20,7 %. Los consumidores han prestado mucha atención a la relación calidad-precio a lo largo del verano, y las ventas en promoción representan ahora casi una cuarta parte del gasto, lo que supone un aumento del 8,5 %. Está claro que, incluso con el buen tiempo y los carros de la compra más llenos, los consumidores irlandeses no han perdido de vista el objetivo de conseguir la mejor oferta por su dinero.
Las marcas superan a las de marca propia a medida que se acelera el comercio electrónico
Los productos de marca han registrado un buen periodo, con un crecimiento del 13 % en valor y un aumento de 216 millones de euros, ya que los consumidores se han abastecido de productos básicos para la vuelta al colegio: galletas, aperitivos salados, barritas de desayuno, embutidos en lonchas y yogures, todos ellos con un repunte en las ventas. Esto ha supuesto un gasto adicional de 38 millones de euros solo en esas categorías con respecto al año pasado. La cuota de valor de las marcas se sitúa ahora en el 50,4 %.
Las marcas propias registraron un crecimiento más moderado, del 3,6 %, lo que supuso un aumento de 60 millones de euros. Las gamas premium de marcas propias se mantuvieron estables, con un aumento del 11,2 % en valor, y los consumidores gastaron 15,6 millones de euros adicionales en las gamas premium de marcas propias de los minoristas.
El comercio online resultó ser otro de los beneficiarios de la vuelta a la normalidad. Cada vez más consumidores optaron por recibir sus compras en la puerta de casa, lo que supuso un aumento del 3,8 % en este canal con respecto al mismo periodo del año pasado. Los consumidores irlandeses realizaron una media de casi ocho pedidos online por hogar durante las 12 semanas, lo que supone un incremento del 7,8 % respecto al mismo periodo del año anterior. Esto provocó que las ventas online se dispararan un 24,1 % en las últimas 12 semanas y que los consumidores gastaran 48,9 millones de euros más en comparación con el mismo periodo del año pasado.
Lidl registra el mayor crecimiento en las últimas 12 semanas
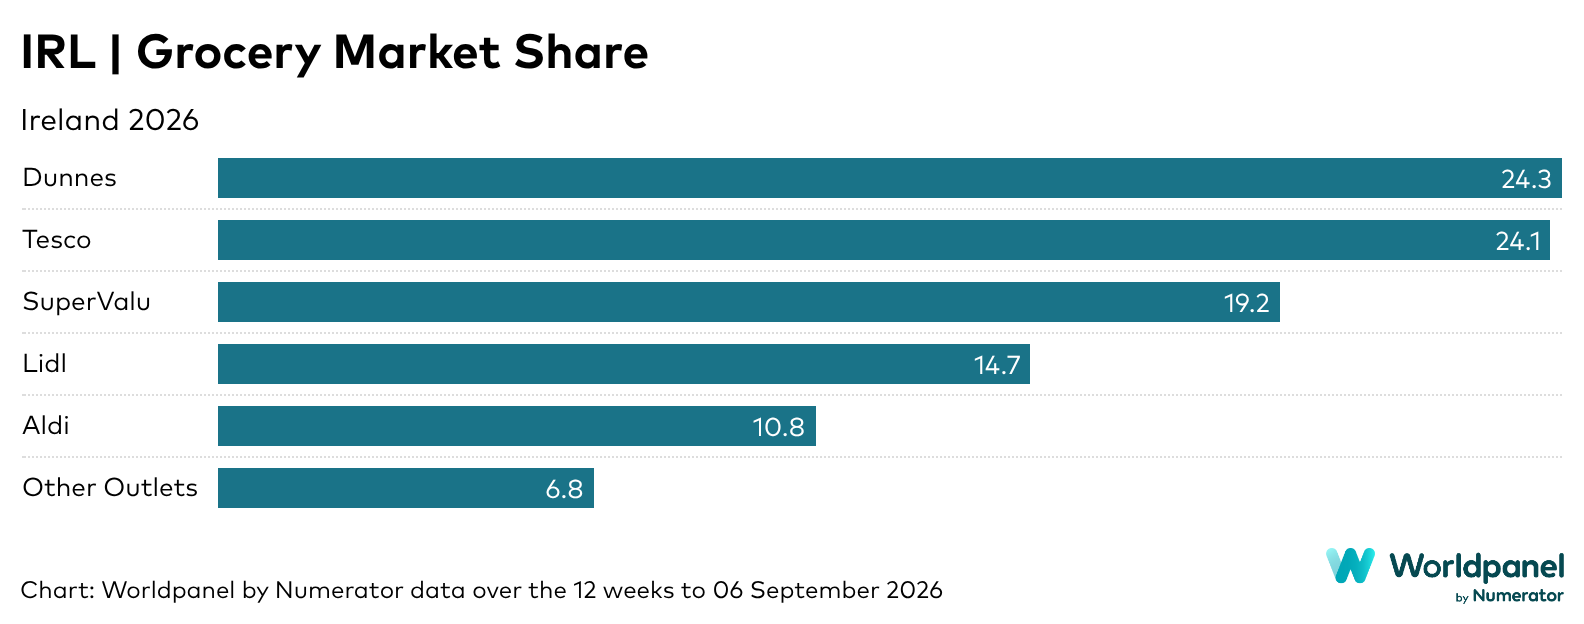
En las últimas 12 semanas, Dunnes ha alcanzado una cuota de mercado del 24,3 %, con un crecimiento interanual de las ventas del 8,2 %. Los clientes de Dunnes han acudido a las tiendas con mayor frecuencia, con un aumento de las visitas del 5,6 % respecto al año pasado, mientras que la cadena de supermercados también ha dado la bienvenida a nuevos clientes. El aumento de la frecuencia de las visitas y la captación de nuevos clientes han impulsado los resultados de la cadena, aportando en conjunto 54,3 millones de euros.
Tesco cuenta con una cuota de mercado del 24,1 %, con un crecimiento interanual en valor del 7,8 %. Tesco ha experimentado un aumento en el número de clientes que han vuelto a las tiendas con mayor frecuencia en las últimas 12 semanas, con un incremento del 2,5 %. Además de estas visitas más frecuentes, los nuevos clientes de las tiendas Tesco han aportado un total adicional de 28,4 millones de euros a los resultados generales.
SuperValu cuenta con una cuota de mercado del 19,2 % y la ha incrementado en un 4 % con respecto a las 12 semanas anteriores. Lidera a todos los principales minoristas en frecuencia de visitas, con una media de 23,1 visitas por persona en las últimas 12 semanas. Las compras de mayor volumen, junto con la llegada de nuevos clientes a las tiendas, han aportado un total adicional de 42,9 millones de euros a los resultados generales.
La cuota de mercado de Lidl se sitúa en el 14,7 %, lo que supone un aumento del 9,6 % con respecto al año pasado, lo que significa que la cadena de supermercados de descuento ha registrado el mayor crecimiento en las últimas 12 semanas. Lidl ha observado que sus clientes habituales han vuelto a las tiendas con mayor frecuencia, además de una afluencia de nuevos clientes que han comprado más paquetes por visita. Esto ha supuesto una aportación adicional combinada de 44 millones de euros a los resultados generales.
Aldi cuenta con una cuota de mercado del 10,8 %. La llegada de nuevos clientes, junto con una mayor frecuencia en las visitas, generó unos ingresos adicionales de 4,6 millones de euros.
Emer Healy
Director de Desarrollo Empresarial en Worldpanel by Numerator