El gasto en productos de gran consumo (PGC-FLS) aumenta un 1,4 % en las cadenas generalistas. Les Mousquetaires y Coopérative U registran los mayores incrementos, mientras que Auchan Retail y Carrefour registran descensos.
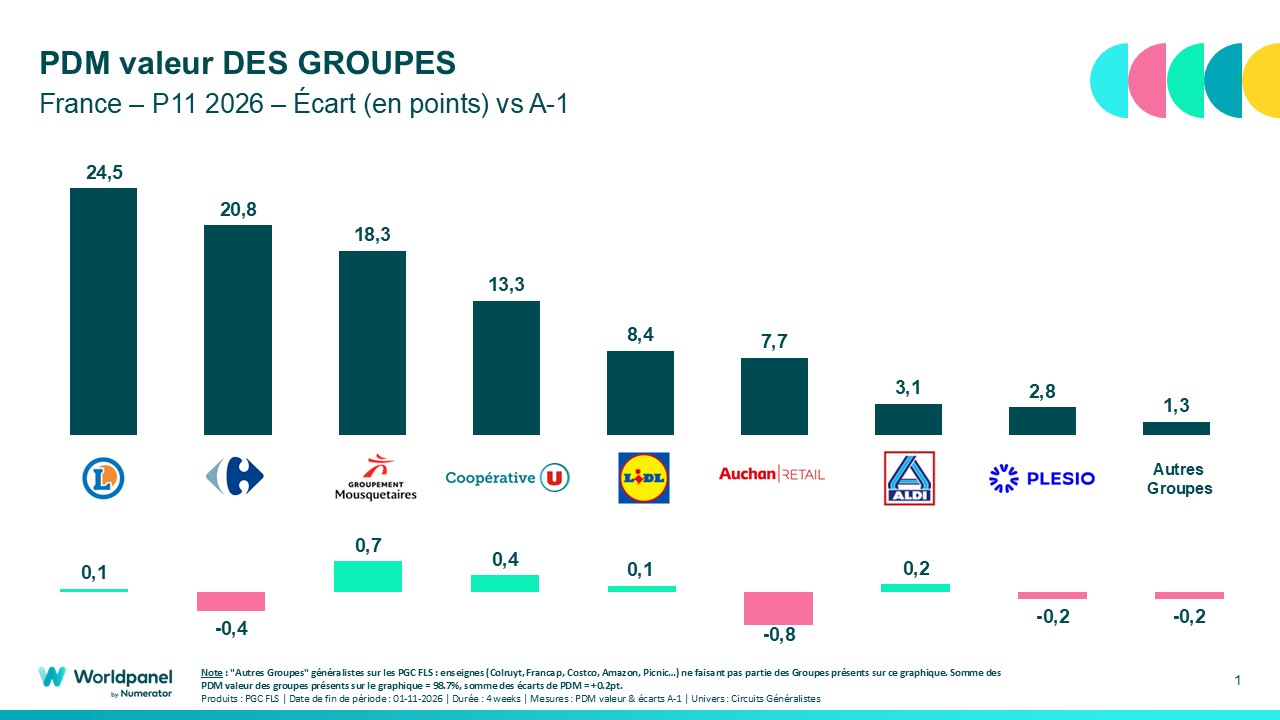
Les Mousquetaires confirman su impulso en el mercado francés de productos de gran consumo y productos frescos de libre servicio (PGC-FLS). Durante las cuatro semanas comprendidas entre el 5 de octubre y el 1 de noviembre de 2026, el grupo ganó 0,7 puntos de cuota de mercado en valor, hasta alcanzar el 18,3 %. De este modo, registra el mayor crecimiento entre los grupos de distribución por segundo periodo consecutivo, impulsado especialmente por la integración de los primeros supermercados Auchan.
Según los últimos datos de Référenseigne Flash de Worldpanel by Numerator, el gasto de los hogares en productos de gran consumo (PGC-FLS) ha aumentado un 1,4 % en los canales generalistas. Este crecimiento se debe principalmente a un incremento del tráfico del 4,5 %, mientras que el importe medio de la cesta de la compra sigue bajo presión, con un descenso de 0,95 €.
Los canales de venta online y de proximidad siguen creciendo a un ritmo acelerado. Por su parte, el canal EDMP (cadenas con predominio de marcas propias) se beneficia del buen impulso de Lidl y Aldi.
Lo que hay que recordar
- +1,4 %: el aumento del gasto en productos de gran consumo (PGC-FLS) en los canales generalistas, impulsado por un incremento del tráfico del 4,5 %.
- 18,3 %: la cuota de mercado de Les Mousquetaires, que ha aumentado en 0,7 puntos, sobre todo gracias a la integración de los primeros supermercados Auchan.
- 13,3 %: la cuota de mercado de la Cooperativa U, que aumenta en 0,4 puntos y suma 342 000 compradores más.
- 24,5 %: la cuota de mercado de E.Leclerc, que mantiene su primer puesto, con un aumento de 0,1 puntos.
- +0,2 puntos para Aldi y +0,1 puntos para Lidl: ambas cadenas siguen ganando terreno gracias a la captación de nuevos clientes.
- –0,4 puntos para Carrefour: el grupo retrocede a pesar del buen dinamismo de sus formatos de proximidad.
Los Mosqueteros y la Cooperativa U siguen avanzando
La transformación de los primeros supermercados Auchan empieza a surtir efecto en los resultados de Les Mousquetaires. Con un aumento de 0,7 puntos en cuota de mercado en valor, el grupo alcanza el 18,3 % y registra, por segundo periodo consecutivo, el mayor crecimiento entre los grupos de distribución.
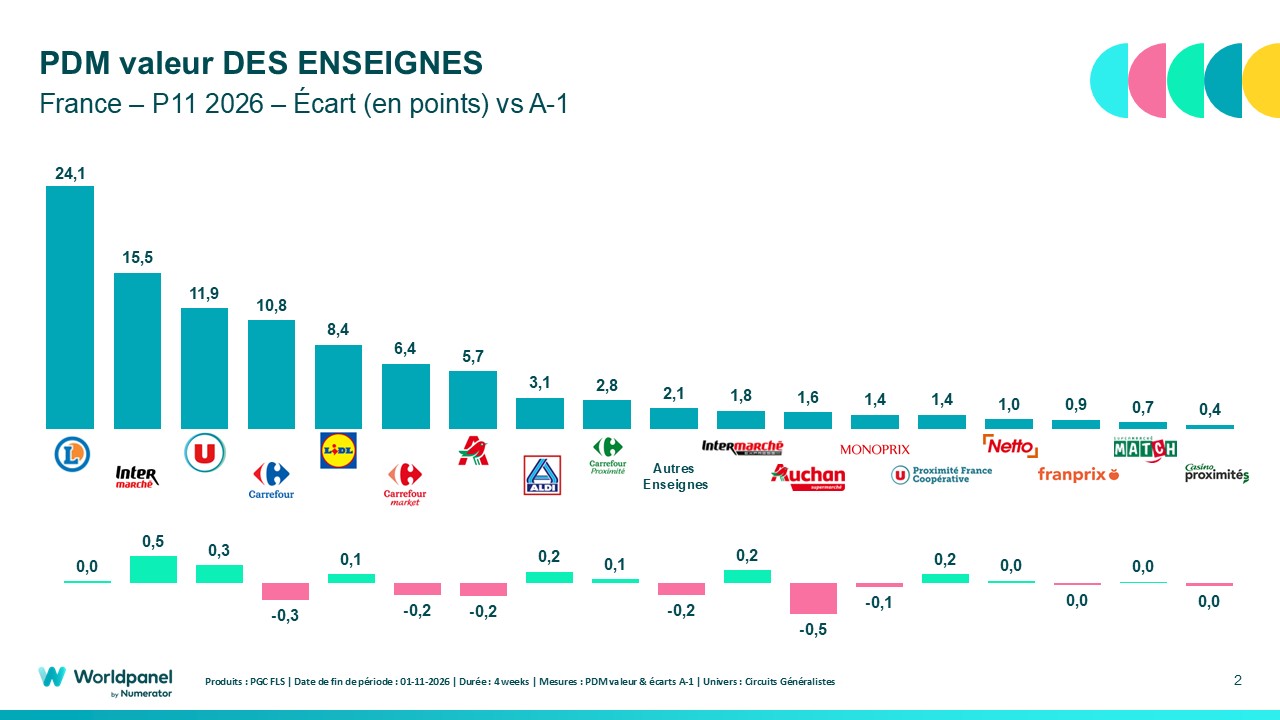
Esta dinámica va acompañada de la captación de 338 000 clientes nuevos, impulsada sobre todo por un efecto de carrito muy positivo. Esto beneficia a los distintos formatos de Intermarché, tanto a las tiendas como a los establecimientos de proximidad y a la venta online.
La cooperativa U también sigue creciendo. Su cuota de mercado alcanza el 13,3 %, lo que supone un aumento de 0,4 puntos. La cadena ha ganado 342 000 clientes nuevos, gracias a la contribución positiva de sus tiendas, sus establecimientos de proximidad y su actividad en línea.
Estos resultados ponen de manifiesto el papel que ha desempeñado la captación de nuevos compradores en el aumento de la cuota de mercado de ambos grupos durante este periodo.
E.Leclerc mantiene su primer puesto, mientras que Aldi y Lidl ganan terreno
Con una cuota de mercado del 24,5 % en valor, E.Leclerc mantiene con holgura su posición de líder en el mercado francés. El grupo registra un avance de 0,1 puntos, sobre todo gracias a su actividad online, que compensa el ligero retroceso de sus tiendas físicas.
Las cadenas que apuestan principalmente por sus marcas propias también siguen creciendo. Aldi gana 0,2 puntos de cuota de mercado y Lidl, 0,1 puntos, ambas gracias a una importante captación de nuevos clientes.
Estas tendencias se inscriben en la línea de los periodos anteriores, con un rápido crecimiento de los canales online y de proximidad y una buena dinámica del canal EDMP.
Auchan Retail y Carrefour registran un descenso en sus cuotas de mercado
Por el contrario, Auchan Retail está sufriendo los primeros efectos de la transformación de su red de supermercados. El grupo cuenta ahora con 96 supermercados Auchan menos, de una red inicial de 310 establecimientos.
Esta evolución afecta a sus resultados: más de dos tercios del descenso del grupo se deben a Auchan Supermarché. En total, Auchan Retail pierde 0,8 puntos de cuota de mercado durante este periodo.
Carrefour también registra un descenso de 0,4 puntos en su cuota de mercado, a pesar del buen dinamismo de sus formatos de proximidad.
Metodología
Los resultados del estudio «Référenseigne Flash P11 2026» proceden de la plataforma MyWorldpanel y se basan en una muestra de 20 000 hogares participantes en Worldpanel by Numerator.
Los datos se calculan a partir del universo «Generalistas», que incluye hipermercados, supermercados, cadenas con predominio de marcas propias (EDMP), tiendas de barrio e Internet. Representan el gasto de los hogares comunes en productos de gran consumo y productos frescos de autoservicio (PGC-FLS) destinados al consumo en el hogar.
El sector de los productos de gran consumo (PGC-FLS) abarca los productos alimenticios, los líquidos, los productos de higiene y belleza y los productos de limpieza. No se incluyen las compras de productos contra el desperdicio, los productos frescos tradicionales, los vinos ni los productos no alimenticios.
Dado que estos resultados proceden de una muestra representativa, tienen un carácter probabilístico.
Fuente: Worldpanel de Numerator – Référenseigne Flash P11 2026.